Gratificação natalina é um pagamento extra equivalente a um salário mensal que os trabalhadores com carteira assinada recebem no final de cada ano
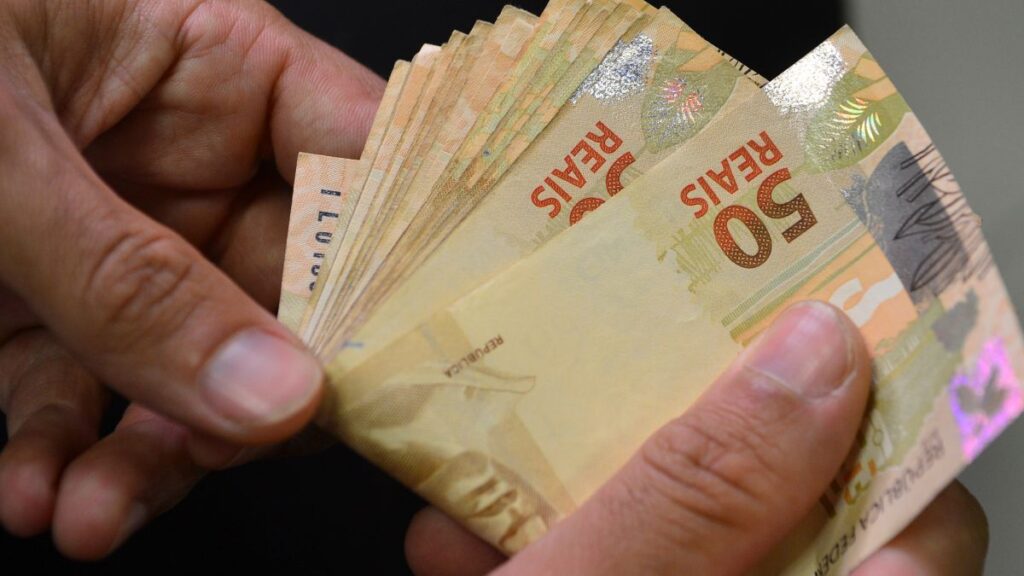
O décimo terceiro salário é um pagamento extra equivalente a um salário mensal que os trabalhadores com carteira assinada recebem no final de cada ano. No Brasil, foi instituído pela Lei nº 4.090/1962.
Quando será o pagamento do décimo terceiro em 2026?
Pagamento da primeira parcela
A gratificação natalina é paga em duas parcelas. A primeira parcela deve ser depositada até 30 de novembro (segunda-feira).
Pagamento da segunda parcela
Já a segunda parcela será adiantada: em vez de 20 de dezembro, o pagamento deve ocorrer até 18 de dezembro (sexta-feira).
A antecipação acontece porque o prazo legal da segunda parcela, fixado em 20 de dezembro, cai em domingo em 2026. Com isso, o dia útil anterior (18 de dezembro) passa a ser o limite para o depósito.
Quem tem direito ao décimo terceiro salário?
A Lei 4.090/1962 também estabelece quem tem direito ao benefício. São contemplados:
– Aposentados e pensionistas
– Trabalhadores cujo vínculo empregatício formal tenha durado pelo menos 15 dias
– Quem está em licença-maternidade
– Quem está afastado por doença ou acidente
A dispensa por justa causa implica a perda do benefício. Já nos casos de demissão sem justa causa, o valor é apurado proporcionalmente e quitado junto com as verbas rescisórias.
Como calcular o valor do décimo terceiro salário?
A primeira parcela equivale a 50% do salário bruto. Não há desconto de INSS (Instituto Nacional do Seguro Social) nem de Imposto de Renda nessa etapa. Os dois descontos, quando cabíveis, são aplicados apenas na segunda parcela.
O benefício é calculado por uma fórmula direta: divide-se o salário bruto por 12 e multiplica-se pelo total de meses trabalhados ao longo do ano. De acordo com o Ministério do Trabalho, quem completou o ano inteiro na empresa recebe o valor cheio, enquanto quem ingressou após janeiro tem direito apenas à parcela proporcional.
Um mês com 15 dias ou mais trabalhados conta como mês completo para esse cálculo.
Por que a segunda parcela é menor?
A segunda parcela do décimo terceiro é menor porque todos os descontos obrigatórios (como INSS e Imposto de Renda) são acumulados e deduzidos de uma só vez nessa etapa.
Os descontos de INSS seguem faixas progressivas sobre o valor do 13º. Para o salário-mínimo de R$ 1.621,00, a alíquota é de 7,5%. As demais faixas são:
– De R$ 1.621,01 a R$ 2.902,84: alíquota de 9% (dedução de R$ 24,32)
– R$ 2.902,85 a R$ 4.354,27: alíquota de 12% (dedução de R$ 111,40)
– R$ 4.354,28 a R$ 8.475,55: alíquota de 14% (dedução de R$ 198,49)
Para o Imposto de Renda, quem recebe até R$ 2.428,80 está isento. Acima disso, as alíquotas são:
– R$ 2.428,81 a R$ 2.826,65: 7,5% (dedução de R$ 182,16)
– R$ 2.826,66 a R$ 3.751,05: 15% (dedução de R$ 394,16)
– R$ 3.751,06 a R$ 4.664,68: 22% (dedução de R$ 675,49)
– A partir de R$ 4.664,69: 27,5% (dedução de R$ 908,73)
O que fazer se o pagamento do décimo terceiro atrasar?
A empresa que não cumpriu o prazo pode ser denunciada ao Ministério do Trabalho. Um auditor-fiscal pode autuar o empregador e aplicar multa de R$ 170,25 por empregado. Em caso de reincidência, esse valor dobra.
O trabalhador pode notificar a empresa diretamente, registrar uma denúncia pelo site da Secretaria de Inspeção do Trabalho, acionar o sindicato da categoria ou entrar com uma ação na Justiça do Trabalho. Também é possível denunciar ao Ministério Público do Trabalho (MPT).
Pagar o 13º em parcela única somente em dezembro é considerado ilegal. A lei exige que a primeira metade seja quitada até o fim de novembro.
TMC